Les informations présentées sont données à titre informatif et ne constituent pas un conseil financier personnalisé. Pour toute décision importante, consultez votre conseiller bancaire.
Les files d’attente en agence, les horaires d’ouverture contraints, les déplacements pour un simple virement : autant de frictions qui appartiennent désormais au passé pour la majorité des Français. La digitalisation des services bancaires a bouleversé les usages en moins d’une décennie, transformant le smartphone en véritable centre de contrôle financier.
Cette mutation ne relève plus de l’innovation technologique réservée aux early adopters. Le 5e baromètre FBF-IFOP sur les Français et leur banque le confirme : 94 % des Français consultent régulièrement le site internet ou utilisent l’application de leur établissement. Les services bancaires digitaux sont devenus la norme, reléguant le modèle d’agence physique à un rôle secondaire.
Ce basculement massif soulève des questions concrètes : quels outils composent réellement cet écosystème digital ? Comment la sécurité est-elle garantie face aux menaces croissantes ? Quels gains tangibles en retirer au quotidien ? Cette analyse détaille les dispositifs techniques, les protections réglementaires et les bénéfices mesurables de cette révolution bancaire numérique.
Vos 4 raisons de basculer vers le pilotage digital de votre compte
- Accès permanent 24/7 à vos comptes sans déplacement ni attente
- Alertes instantanées sur chaque mouvement pour maîtrise budgétaire temps réel
- Sécurité renforcée via authentification biométrique obligatoire (DSP2)
- Conseiller humain joignable à distance 6 jours sur 7 (modèles hybrides)
- Votre banque accessible 24h/24 : la révolution du pilotage financier instantané
- L’écosystème connecté qui centralise toutes vos opérations
- Sécurité renforcée : les dispositifs qui verrouillent vos opérations sensibles
- Ce que les services digitaux transforment dans votre gestion quotidienne
- Questions fréquentes sur la gestion digitale de compte bancaire
Votre banque accessible 24h/24 : la révolution du pilotage financier instantané
94
%
des Français consultent régulièrement le site ou l’application de leur banque
Les chiffres publiés début 2024 par la Fédération Bancaire Française marquent un tournant définitif : 94 % des Français consultent désormais le site internet ou utilisent l’application mobile de leur établissement. Plus révélateur encore, 79 % ont téléchargé au moins une application bancaire, soit une progression de 24 points depuis 2018. Cette adoption massive reflète une transformation profonde des attentes : la banque ne se visite plus, elle s’active depuis n’importe quel lieu, à n’importe quelle heure.
Cette émancipation des contraintes géographiques et horaires redéfinit la relation bancaire. Fini le stress du vendredi 16h30 pour déposer un chèque avant la fermeture hebdomadaire. Fini les congés posés pour rencontrer un conseiller aux horaires d’ouverture. Le modèle digital offre une disponibilité permanente qui répond aux rythmes de vie contemporains : consultations en soirée après le travail, virements d’urgence le dimanche, validation de dépenses en déplacement professionnel. Cette transformation des usages explique pourquoi le choix d’une banque en ligne devient un critère prioritaire pour de nombreux Français.
Prenons le cas d’un ménage bi-actif avec enfants scolarisés. Les plages disponibles pour gérer les finances se réduisent à quelques fenêtres quotidiennes : pause méridienne, transport domicile-travail, soirée après 21h. L’application mobile permet alors de consulter le solde en temps réel avant un achat imprévu, de valider un virement pour la cantine scolaire depuis le métro, ou de vérifier qu’un prélèvement attendu est bien passé sans attendre l’ouverture de l’agence le lendemain. Cette flexibilité transforme une contrainte logistique en geste instantané.
L’autonomie offerte par ces outils numériques facilite également la gestion des finances partagées au sein d’un foyer. Pour simplifier le suivi des dépenses collectives sans contrainte géographique, il s’avère pertinent d’ouvrir un compte commun afin de bénéficier d’une visibilité totale et d’une réactivité accrue dans le pilotage budgétaire du couple. Cette approche collaborative permet de centraliser les flux domestiques tout en conservant une souplesse d’utilisation au quotidien.
L’écosystème connecté qui centralise toutes vos opérations
L’infrastructure digitale bancaire ne se résume pas à une simple application mobile. Elle compose un écosystème technique complet articulant plusieurs canaux complémentaires. L’application mobile concentre les usages quotidiens : consultation de solde, historique des opérations, virements simples, opposition carte en cas de perte. L’interface web, accessible depuis un ordinateur, prend le relais pour les opérations plus complexes nécessitant une saisie détaillée : virements internationaux, modification de plafonds, téléchargement de relevés annuels.
Les alertes temps réel constituent la couche d’information proactive de cet écosystème. Chaque mouvement significatif déclenche une notification push ou un SMS : débit supérieur à un seuil paramétré, virement entrant, approche du découvert autorisé, paiement par carte à l’étranger. Cette transparence immédiate permet de détecter instantanément une fraude ou une erreur de prélèvement, là où le modèle traditionnel imposait d’attendre le relevé mensuel papier.
Le panorama complet des services disponibles via ces canaux digitaux couvre désormais presque toutes les opérations courantes. Le paiement mobile (Apple Pay, Google Pay) dématérialise la carte bancaire physique. L’épargne automatique programme des versements récurrents vers un livret sans intervention manuelle. Le service de mobilité bancaire, gratuit et obligatoire depuis 2017, transfère automatiquement prélèvements et virements récurrents vers le nouvel établissement en 22 jours ouvrés maximum.
Pour une compréhension détaillée de la mise en place technique de ces dispositifs, consultez le guide du compte bancaire en ligne qui détaille les étapes d’activation et les prérequis matériels.
| Critère | Gestion agence physique | Gestion digitale | Écart mesuré |
|---|---|---|---|
| Disponibilité horaire | 9h-17h en semaine + samedi matin (certaines agences) | 24h/24, 7j/7 sans interruption | +128 heures accessibles par semaine |
| Délai exécution virement | 24-48h ouvrées selon horaire dépôt demande | Virement instantané : moins de 10 secondes | Gain jusqu’à 48h sur opérations urgentes |
| Visibilité temps réel | Consultation solde uniquement sur RIB ou en agence | Solde actualisé en continu + alertes instantanées | Maîtrise budgétaire permanente |
| Autonomie décisionnelle | Dépendance conseiller pour opérations (virements, plafonds) | Gestion autonome complète depuis smartphone | Zéro dépendance horaires conseiller |
| Empreinte carbone (déplacements) | Moyenne 4-6 déplacements annuels en agence (véhicule/transport) | Zéro déplacement physique nécessaire | Réduction estimée 15-30 kg CO2 par an |
Les données de marché révèlent que les usages prioritaires se concentrent sur deux axes : la gestion des comptes (57 % des utilisateurs d’application mobile selon le baromètre FBF-IFOP) et le contrôle du budget en temps réel (48 %). Cette hiérarchie démontre que l’adoption digitale ne relève pas d’un effet de mode technologique, mais d’une réponse concrète à un besoin de visibilité financière permanente.
Expertise terrain : quand digital et accompagnement humain se complètent
Certains modèles bancaires hybrides privilégient désormais un accompagnement humain personnalisé couplé aux outils digitaux. Cette configuration permet de bénéficier de la réactivité des services en ligne tout en conservant un accès à un conseil expert pour les décisions patrimoniales complexes. Ces établissements se distinguent également par leur engagement dans la finance durable, offrant aux usagers la possibilité d’orienter leurs ressources vers des projets à fort impact social ou écologique.
Sécurité renforcée : les dispositifs qui verrouillent vos opérations sensibles
La multiplication des services digitaux a logiquement entraîné un durcissement du cadre réglementaire européen. La directive 2015/2366 du 25 novembre 2015, dite DSP2 (Directive sur les Services de Paiement 2), entrée en application le 13 janvier 2018, impose désormais ce que la réglementation ACPR impose aux établissements de paiement : une authentification forte obligatoire pour toute opération sensible depuis le 15 mai 2021.
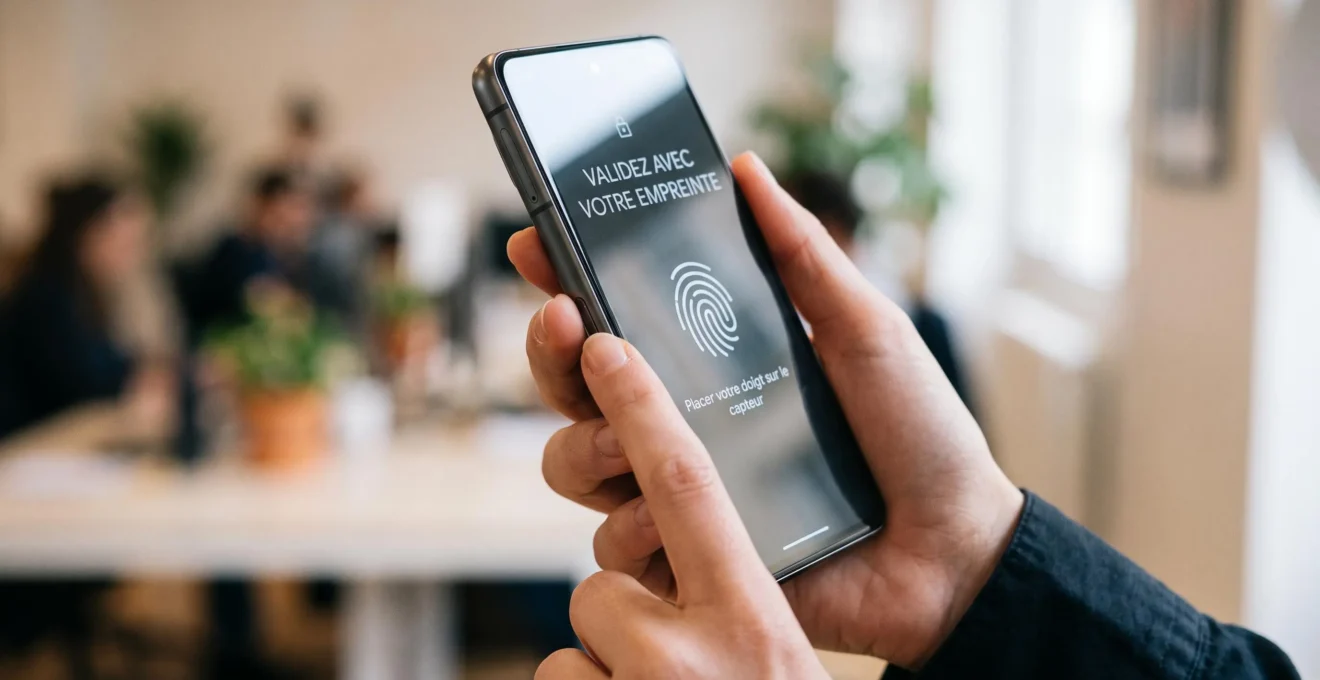
Concrètement, l’authentification forte exige la combinaison d’au moins deux facteurs parmi trois catégories : connaissance (code PIN, mot de passe), possession (smartphone, carte bancaire), inhérence (empreinte digitale, reconnaissance faciale). Chaque virement, modification de plafond ou ajout de bénéficiaire déclenche cette double validation. La biométrie faciale ou l’empreinte digitale, couplées à la possession du smartphone, satisfont cette exigence en quelques secondes. Ce mécanisme bloque l’immense majorité des tentatives de fraude : même avec un mot de passe volé, un fraudeur ne peut valider d’opération sans accéder physiquement au dispositif biométrique du titulaire.
Les menaces n’ont pas disparu pour autant. Les chiffres 2024 mis en évidence par Cybermalveillance.gouv.fr révèlent une progression préoccupante : la fraude au faux conseiller bancaire a augmenté de 18 % en 2024 pour les particuliers. Cette technique d’ingénierie sociale contourne les protections techniques : le fraudeur se fait passer pour un employé de la banque par téléphone ou email, invoque un prétexte sécuritaire urgent, et obtient de la victime qu’elle communique volontairement ses codes ou valide elle-même une opération frauduleuse via l’authentification forte.
Le RGPD (Règlement Général sur la Protection des Données) complète le dispositif de sécurité en encadrant strictement le traitement des données bancaires. Les établissements doivent obtenir un consentement explicite pour toute utilisation de ces informations au-delà de la gestion du compte, garantir le droit à l’effacement et assurer la portabilité des données vers un nouvel établissement. Le chiffrement de bout en bout sécurise les échanges entre l’application mobile et les serveurs de la banque, rendant les données interceptées illisibles pour un tiers.
L’Autorité de Contrôle Prudentiel et de Résolution (ACPR), rattachée à la Banque de France, contrôle la conformité des établissements à ces obligations. Elle peut sanctionner tout manquement aux normes de sécurité opérationnelle ou à l’obligation de notification des incidents de sécurité. Cette surveillance institutionnelle garantit que les promesses techniques des banques sont effectivement tenues.
Les services digitaux nécessitent une connexion Internet stable et un équipement compatible. Toute opération sensible doit être effectuée sur un réseau sécurisé : évitez les Wi-Fi publics non chiffrés pour valider un virement ou modifier vos identifiants. Les dispositifs de sécurité (codes d’authentification forte, mots de passe) doivent rester strictement confidentiels : aucun conseiller légitime ne vous demandera jamais de les communiquer par téléphone ou email.
Risques explicites identifiés : phishing et usurpation d’identité via de faux sites ou emails frauduleux imitant votre banque ; accès non autorisé en cas de perte ou vol de téléphone sans verrouillage biométrique activé ; erreurs de manipulation entraînant des virements erronés vers un mauvais bénéficiaire.
En cas de doute sur une opération suspecte, un message inhabituel ou un appel se prétendant de votre banque, contactez directement le service client via le numéro officiel figurant sur votre carte bancaire ou le site web de l’établissement. Ne rappelez jamais un numéro communiqué dans un email ou SMS non sollicité.
Organisme à consulter : votre conseiller bancaire ou le service client de votre établissement pour toute question relative à la sécurité de votre compte.
Ce que les services digitaux transforment dans votre gestion quotidienne
Les bénéfices du basculement digital se mesurent concrètement dans le quotidien. Le gain de temps constitue l’impact le plus immédiat : une consultation de solde prend 10 secondes contre un déplacement en agence de 30 minutes minimum (trajet + attente). Un virement instantané s’exécute en moins de 10 secondes contre 24 à 48 heures ouvrées dans le modèle traditionnel. Sur une année, ces micro-gains cumulés libèrent plusieurs heures auparavant consacrées à des tâches administratives bancaires.
La visibilité temps réel transforme la gestion budgétaire. Consulter son solde avant chaque achat significatif, recevoir une alerte instantanée à chaque prélèvement, catégoriser automatiquement ses dépenses mensuelles : ces fonctionnalités rendent visible ce qui restait opaque dans le modèle du relevé mensuel papier. Un dépassement de budget alimentaire se détecte dès la deuxième semaine du mois, permettant un ajustement immédiat, là où le modèle ancien imposait de constater l’écart en fin de mois sans possibilité de correction.
L’autonomie décisionnelle représente un troisième pilier. Modifier un plafond de carte avant un départ en vacances, commander un chéquier de remplacement, éditer un RIB pour un nouveau prestataire : toutes ces opérations s’effectuent en quelques clics sans dépendre des horaires d’ouverture ou de la disponibilité d’un conseiller. Cette transformation des gains concrets doit désormais guider le choix de votre compte bancaire pour optimiser la gestion quotidienne et réduire les frictions administratives.
Imaginons le cas d’un couple de jeunes actifs en déplacement professionnel à l’étranger. Un prélèvement automatique pour l’assurance habitation échoue en raison d’un solde temporairement insuffisant. Dans le modèle traditionnel, cette situation impose soit d’attendre le retour en France pour se rendre en agence, soit de tenter un contact téléphonique aux horaires d’ouverture français (décalage horaire compliquant la démarche). Le modèle digital résout la situation en trois étapes depuis le smartphone : consultation du solde et identification du problème (30 secondes), virement instantané depuis le compte joint ou le livret d’épargne pour renflouer le compte courant (20 secondes), vérification que le prélèvement peut être représenté (10 secondes). Total : moins de deux minutes, sans interruption de l’activité professionnelle, sans stress logistique.
Questions fréquentes sur la gestion digitale de compte bancaire
Les applications bancaires sont-elles payantes ?
Non, la grande majorité des banques proposent leurs applications mobiles gratuitement à tous les clients détenteurs d’un compte actif. Seuls certains services additionnels optionnels (assurances complémentaires, alertes SMS premium au-delà d’un quota) peuvent être facturés. Vérifiez la grille tarifaire de votre établissement pour connaître les éventuels frais associés aux fonctionnalités avancées.
Mes données bancaires sont-elles vraiment protégées sur mobile ?
Oui, trois dispositifs réglementaires garantissent cette protection : la directive DSP2 impose l’authentification forte pour toute opération sensible (double validation biométrique ou code), le RGPD encadre strictement le traitement des données financières personnelles, et l’ACPR contrôle la conformité des établissements à ces normes. Le chiffrement de bout en bout sécurise les échanges entre votre application et les serveurs bancaires, rendant les données interceptées inexploitables.
Que se passe-t-il si je perds mon téléphone avec l’application bancaire ?
L’accès à l’application reste verrouillé par votre code personnel ou votre biométrie. Dès constat de perte ou vol : changez vos identifiants depuis un autre appareil ou via le site web de votre banque, contactez le service client pour suspension temporaire de l’accès mobile, faites opposition à votre carte bancaire si nécessaire. La plupart des établissements permettent la désactivation à distance de l’application sur l’appareil perdu.
Puis-je gérer toutes mes opérations bancaires sans jamais aller en agence ?
Presque toutes : consultations, virements, oppositions, modifications de plafonds, commandes de chéquier ou RIB, souscription de produits d’épargne courants. Restent exceptionnellement physiques ou nécessitant un rendez-vous à distance : certaines procurations complexes, dossiers de succession, litiges nécessitant médiation, ou constitutions de dossiers de crédit immobilier selon les établissements. Les banques hybrides proposant une e-agence avec conseillers à distance couvrent environ 95 % des besoins sans déplacement.
Les services digitaux sont-ils accessibles aux personnes peu à l’aise avec la technologie ?
Les interfaces ont considérablement progressé en simplicité avec des icônes intuitives et des parcours guidés. Une courbe d’apprentissage initiale existe néanmoins. Solutions disponibles : tutoriels vidéo intégrés dans les applications, accompagnement par un conseiller à distance pour la première prise en main, ou maintien d’un accès en agence physique en parallèle le temps de la transition. Certains établissements proposent des formations gratuites dédiées aux seniors ou débutants en digital.