Préparer son entretien pour un compte bancaire professionnel repose sur deux leviers : un dossier complet, parfaitement adapté à votre statut juridique, et une présentation claire de votre activité. Le conseiller cherche à vérifier votre identité, la cohérence de votre projet et la régularité de votre situation. Plus ces éléments sont réunis et explicités à l’avance, plus la décision peut être rapide. Ce guide vous aide à anticiper chaque étape, du choix des justificatifs à la posture à adopter face au banquier.
Réponse directe : Pour convaincre votre banque, apportez une pièce d’identité, un justificatif de domicile, le document d’immatriculation correspondant à votre statut (extrait Kbis, avis SIRENE, statuts), et préparez un pitch concis de votre activité, de vos clients cibles et de votre prévisionnel de flux. L’acceptation n’est jamais garantie, mais un dossier structuré et un projet lisible réduisent fortement le risque de refus ou d’allers-retours.
Ce que vous devez retenir avant votre entretien
- Le banquier évalue votre identité, votre projet et votre profil de risque.
- Les justificatifs varient selon le statut : indépendant, micro-entrepreneur ou société.
- Un pitch court sur votre activité et vos flux prévus rassure le conseiller.
- En cas de refus, la procédure de droit au compte reste accessible.
- Vérifiez la validité de chaque document avant le rendez-vous.
Pourquoi la banque évalue-t-elle votre dossier avant d’ouvrir un compte professionnel ?
Avant d’accepter un nouveau client professionnel, la banque mène une analyse structurée. Elle ne se contente pas de vérifier votre identité : elle apprécie également la cohérence de votre activité, votre historique bancaire et l’adéquation entre les services demandés et vos besoins réels. Comprendre ces critères vous permet d’aborder l’entretien avec les bons arguments.
Les obligations réglementaires de vérification
Toute banque est tenue de respecter les règles de connaissance client (KYC) et de lutte contre le blanchiment de capitaux. Cela signifie qu’elle doit vérifier votre identité, l’origine de vos fonds et la nature de votre activité. Ces contrôles ne sont pas facultatifs : ils conditionnent l’ouverture du compte et expliquent pourquoi certains justificatifs vous sont systématiquement demandés.
L’évaluation du projet et du profil
Au-delà du cadre réglementaire, le conseiller cherche à comprendre votre activité : secteur, clientèle visée, volume d’opérations prévisible, modes d’encaissement. Un projet lisible, même modeste, inspire davantage confiance qu’une présentation floue. La banque évalue aussi votre historique bancaire personnel, car il reste souvent le seul indicateur disponible pour un créateur. Si vous souhaitez un accompagnement personnalisé pour cette étape, vous pouvez contacter un conseiller professionnel chez Caisse d’Epargne afin de préparer concrètement votre rendez-vous.
Bon à savoir : Le conseiller n’attend pas un projet parfait, mais un projet clair. Mieux vaut assumer une incertitude que de masquer une zone d’ombre, qui ressortira lors de l’analyse du dossier.
Quels documents réunir pour préparer son dossier d’ouverture de compte pro ?
La liste des pièces à fournir dépend directement de votre statut juridique. Un socle commun reste exigé par la quasi-totalité des banques, auquel s’ajoutent des documents spécifiques à votre forme d’exercice. Préparer ces éléments en amont évite les allers-retours qui rallongent la procédure.
Le socle commun à tous les statuts
- Une pièce d’identité en cours de validité du ou des dirigeants.
- Un justificatif de domicile récent (moins de trois mois en général).
- Un document d’immatriculation prouvant l’existence légale de l’activité.
- Un spécimen de signature.
Les justificatifs spécifiques selon le statut
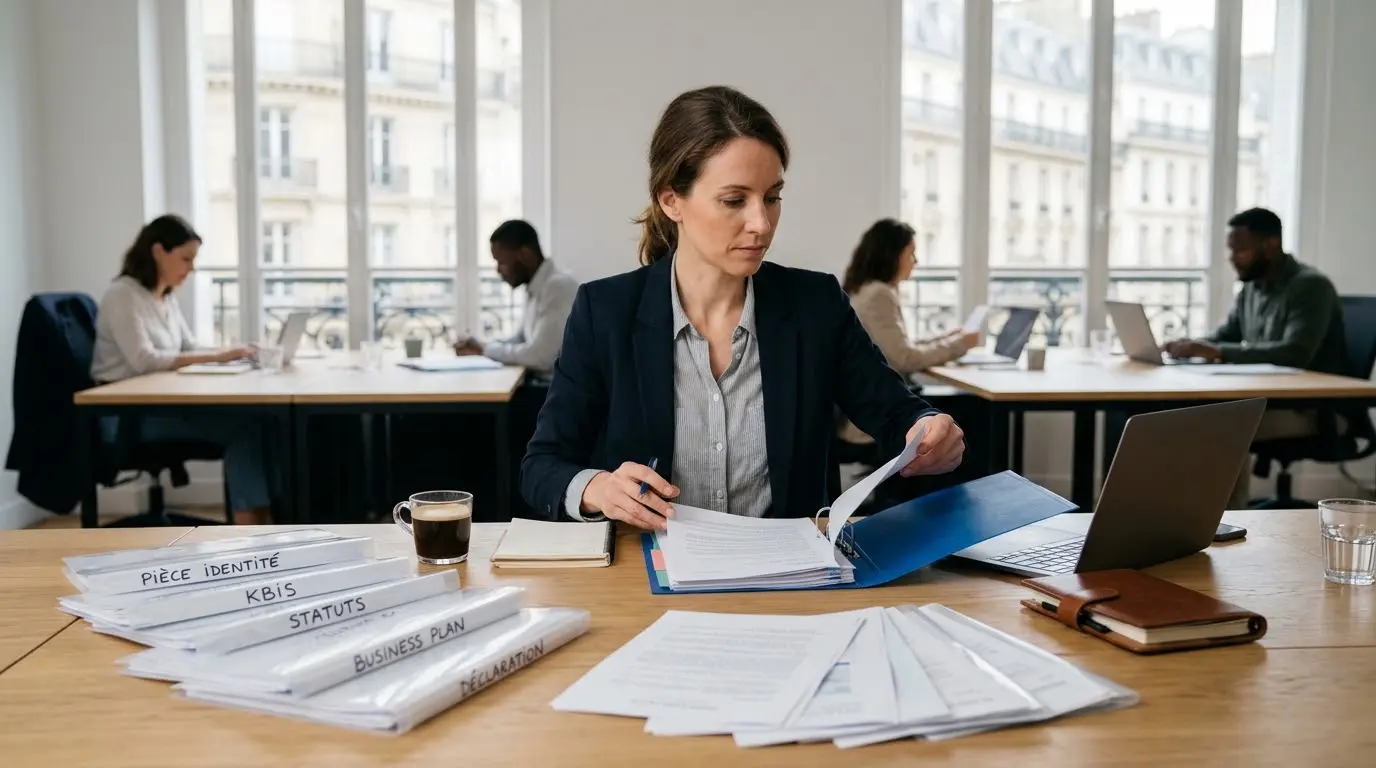
Les documents complémentaires diffèrent selon votre forme juridique. Le tableau ci-dessous récapitule les justificatifs généralement demandés, à adapter en fonction des exigences propres à chaque banque.
| Statut | Document d’immatriculation | Pièces complémentaires fréquentes |
|---|---|---|
| Micro-entrepreneur | Avis de situation SIRENE / notification INSEE | Justificatif d’activité, attestation de non-condamnation |
| Entreprise individuelle | Extrait d’immatriculation au registre compétent | Justificatif d’activité, attestation URSSAF selon secteur |
| Société (SARL, SAS, SASU, EURL) | Extrait Kbis récent | Statuts signés, liste des bénéficiaires effectifs, PV de nomination |
Le cas particulier du micro-entrepreneur
Le micro-entrepreneur n’a pas toujours l’obligation immédiate d’ouvrir un compte dédié à son activité. obligations du micro-entrepreneur sur economie.gouv.fr précise que cette obligation s’applique dès lors que le chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. En dessous de ce seuil, un compte dédié reste facultatif, mais souvent recommandé pour séparer vos flux personnels et professionnels. À noter : il peut s’agir d’un compte bancaire courant distinct, pas nécessairement d’un compte professionnel au tarif entreprise.
Pièces à vérifier avant l’entretien : Un justificatif de domicile périmé, un Kbis de plus de trois mois ou des statuts non signés suffisent à bloquer l’ouverture. Contrôlez chaque document la veille du rendez-vous.
Comment présenter son projet et convaincre le conseiller ?
Un dossier complet ne suffit pas toujours : la manière dont vous présentez votre activité pèse dans la décision. Le conseiller a besoin de comprendre rapidement ce que vous faites, pour qui, et avec quels flux financiers prévisibles. Préparer un pitch structuré facilite grandement cet échange.
Structurer un pitch court et clair
- Décrire l’activité
Expliquez en une à deux phrases ce que vous vendez ou proposez, et à quels clients.
- Préciser le modèle économique
Indiquez vos modes d’encaissement (virements, cartes, espèces), la fréquence et le ticket moyen envisagés.
- Donner une projection réaliste
Partagez votre prévisionnel de chiffre d’affaires et de trésorerie sur les 6 à 12 premiers mois, en expliquant vos hypothèses.
Anticiper les questions du banquier
Le conseiller posera presque systématiquement des questions sur l’origine des fonds initiaux, le volume d’opérations prévues, la part d’activité internationale éventuelle et vos besoins en moyens de paiement. Préparez des réponses courtes et factuelles. Si vous ne connaissez pas la réponse, dites-le, puis proposez de la fournir sous 48 heures.
Cas pratique
Imaginons une consultante en communication qui ouvre son activité en micro-entreprise. Elle arrive à son rendez-vous avec sa pièce d’identité, son avis SIRENE, un justificatif de domicile récent et un document d’une page décrivant son positionnement, ses trois premiers clients signés et son prévisionnel mensuel. Le conseiller dispose alors de tous les éléments pour instruire le dossier le jour même. À l’inverse, un dossier sans projection ni liste de clients cibles obligera souvent le conseiller à solliciter un complément, retardant la décision.
Adopter la bonne posture
- Transparence sur votre historique bancaire personnel.
- Prévisionnel chiffré, même modeste.
- Questions précises sur les frais et les services.
- Dossier organisé et pièces classées.
- Montants ou flux volontairement minimisés.
- Projet présenté de manière vague ou évasive.
- Zones d’ombre sur l’activité réelle.
- Documents incomplets ou périmés.
Les étapes concrètes de l’ouverture du compte bancaire professionnel
Une fois votre dossier préparé et votre pitch rodé, la procédure d’ouverture suit un déroulé assez standard. Les délais varient selon la banque et la complexité de votre statut, mais les grandes étapes restent similaires.
Du dépôt du dossier à l’activation du compte
- Prise de rendez-vous ou dépôt en ligne
Vous transmettez vos premiers justificatifs et complétez le questionnaire d’entrée en relation.
- Entretien et constitution du dossier
Le conseiller vérifie les pièces, pose ses questions et peut demander des compléments.
- Étude interne de la demande
Le service conformité analyse le dossier. Cette étape dure généralement de quelques jours à deux semaines.
- Signature de la convention de compte
Vous signez les documents contractuels, précisant les conditions tarifaires et les services associés.
- Activation et moyens de paiement
Le compte est ouvert, les moyens de paiement commandés sont envoyés, et vos premières opérations deviennent possibles.
Si la banque refuse votre dossier
Une banque peut refuser d’ouvrir un compte sans avoir à motiver sa décision. La procédure de droit au compte sur banque-france.fr indique que cette démarche s’applique aussi bien à un compte privé qu’à un compte professionnel, y compris pour les personnes morales, sous réserve de justifier d’un refus d’ouverture préalable. Selon l’Institut National de la Consommation, en l’absence de réponse de la banque sollicitée dans un délai de 15 jours, vous pouvez saisir la Banque de France, qui désigne alors un établissement sous un jour ouvré après réception du dossier complet, sur le fondement de l’article L.312-1 du code monétaire et financier (délais détaillés par l’INC).
Avant d’activer le droit au compte : Demandez à la banque qui refuse une attestation de refus écrite. Ce document est indispensable pour saisir la Banque de France.
Pour aller plus loin dans l’optimisation de votre future relation bancaire, vous pouvez consulter ces conseils sur les moyens efficaces pour réduire vos frais bancaires.
Questions fréquentes sur l’ouverture d’un compte professionnel
Certaines questions reviennent systématiquement avant un premier entretien bancaire. Les réponses ci-dessous reprennent les points les plus courants, à ajuster selon votre situation et selon les pratiques de l’établissement sollicité.
Peut-on ouvrir un compte professionnel entièrement en ligne ?
Oui, de nombreuses banques proposent une entrée en relation 100 % à distance, avec téléversement des pièces et signature électronique. Les critères d’analyse restent les mêmes qu’en agence. Certains statuts complexes peuvent toutefois nécessiter un rendez-vous physique ou en visioconférence.
Combien de temps faut-il entre le dépôt du dossier et l’activation du compte ?
Le délai dépend de la banque, du statut et de la complexité du dossier. Il peut aller de quelques jours pour une micro-entreprise à plusieurs semaines pour une société avec plusieurs bénéficiaires effectifs. Un dossier complet dès le premier échange est le meilleur accélérateur.
Peut-on changer de banque professionnelle facilement ?
Changer de banque professionnelle est possible, mais les dispositifs d’aide à la mobilité bancaire sont historiquement conçus pour les comptes de particuliers. Pour un compte professionnel, prévoyez de gérer vous-même la bascule des prélèvements, virements et moyens de paiement, et conservez l’ancien compte le temps nécessaire.
Que faire si la banque refuse sans motif ?
Demandez une attestation de refus, puis engagez la procédure de droit au compte auprès de la Banque de France. Vous pouvez aussi solliciter d’autres établissements en parallèle, en ajustant votre présentation à partir des points qui ont pu bloquer le premier dossier.
Quels frais faut-il anticiper pour un compte professionnel ?
Les comptes professionnels comportent généralement des frais de tenue de compte, des commissions sur certaines opérations et un coût lié aux moyens de paiement (cartes, terminaux). Les tarifs varient selon la banque et le profil : demandez systématiquement la grille tarifaire avant la signature.
Pour affiner votre choix, il peut être utile de comparer les offres disponibles en identifiant le modèle de compte professionnel selon votre activité, ce qui vous aidera à poser les bonnes questions au conseiller.
Préparer son entretien bancaire ne garantit pas l’ouverture du compte, mais réduit considérablement les motifs de blocage. En arrivant avec les bons justificatifs, un projet clair et une attitude transparente, vous donnez au conseiller tous les éléments nécessaires pour instruire rapidement votre dossier. La prochaine étape concrète consiste à dresser votre checklist personnalisée, à vérifier la validité de chaque pièce et à prendre rendez-vous dans l’établissement le plus adapté à votre statut.